

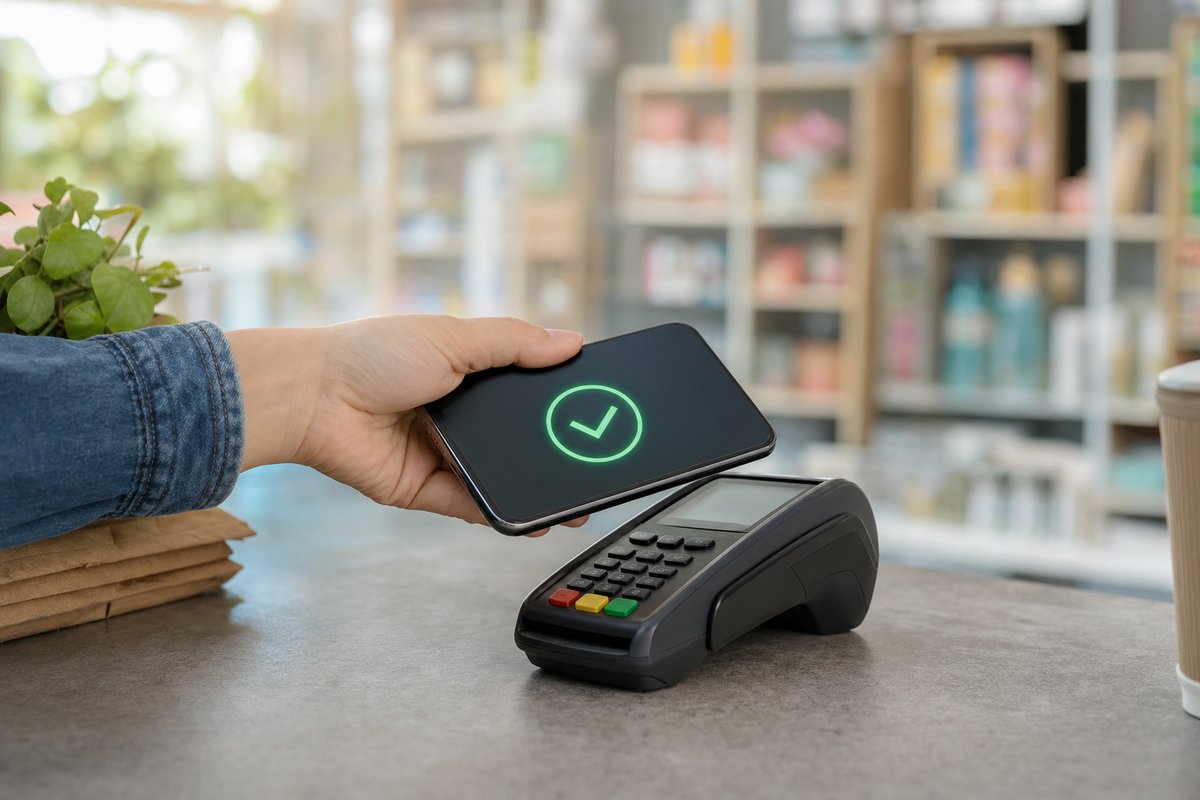

Die Geldbörse bleibt immer öfter zu Hause. An der Supermarktkasse hält man das Smartphone an das Terminal, im Bus zahlt man das Ticket in der App, und der Kaffee am Bahnhof geht über die Uhr am Handgelenk. Was vor zehn Jahren als Spielerei galt, ist zur Standardzahlung geworden, und mit ihr sind neue Fragen aufgetaucht: Was passiert technisch, wenn das Telefon bezahlt? Warum landet manches auf der Handyrechnung und anderes auf der Kreditkarte? Und wo liegen die Grenzen, etwa bei Spielen, Abos oder Glücksspiel?
Wir haben die gängigen Verfahren auf Android und iOS durchgespielt und die Fälle gesammelt, in denen es im Alltag hakt. Wer wissen will, welche Geräte das mobile Bezahlen überhaupt unterstützen, findet in unserem Überblick zu Android-Tablets im deutschen Markt auch die Frage, warum Tablets meist keinen NFC-Chip haben.
Drei Wege, mit dem Handy zu bezahlen
Technisch stecken hinter Mobile Payment drei verschiedene Verfahren. Das erste sind Wallet-Dienste wie Apple Pay und Google Pay, die eine hinterlegte Karte per NFC an das Terminal übertragen, aber nicht die echte Kartennummer, sondern einen Token. Das zweite ist die Zahlung über die Handyrechnung oder das Prepaid-Guthaben, die Mobilfunkanbieter für digitale Güter wie Klingeltöne, Parkgebühren oder App-Käufe anbieten. Bei Online-Spielotheken ist dieser Weg selten, weil die deutschen Lizenzregeln Einzahlungen über die Mobilfunkrechnung kaum zulassen. Wie eine Casino-Einzahlung per Handyrechnung oder Handyguthaben in der Praxis trotzdem abläuft und welche Anbieter stattdessen Wallets und Mobile-Payment-Dienste akzeptieren, hat OnlineCasinosDeutschland.de in einem Vergleich mit Limits, Gebühren und Bonusbedingungen aufgeschlüsselt. Und das dritte Verfahren sind App-basierte Dienste wie PayPal, Klarna oder Zahlungsdienstleister wie Zimpler und Boku, die zwischen Kunde und Händler stehen und die Zahlung über ein eigenes Konto oder eine hinterlegte Bankverbindung abwickeln. Sie sind der Grund, warum das Handy auch dort als Zahlungsmittel funktioniert, wo weder NFC noch Mobilfunkrechnung eine Rolle spielen.
Wie sicher ist die Zahlung per Wallet?
Sicherer als die Karte selbst, und das aus einem einfachen Grund: Das Terminal sieht die echte Kartennummer nie. Apple Pay und Google Pay erzeugen für jedes Gerät eine Ersatznummer, jede Zahlung wird zusätzlich mit einem einmaligen Code signiert, und die Freigabe erfolgt per Fingerabdruck, Gesicht oder PIN. Wer das Telefon verliert, sperrt die Wallet aus der Ferne, ohne die physische Karte ersetzen zu müssen. Die zweite Zahlungsdiensterichtlinie PSD2 schreibt diese starke Kundenauthentifizierung seit 2021 für alle Online-Zahlungen in der EU vor. Das Fachmagazin IT Finanzmagazin begleitet die technische Seite dieser Verfahren regelmäßig, von der Tokenisierung bis zu den Streitigkeiten zwischen Banken und Apple um den Zugang zum NFC-Chip.
Die Handyrechnung: Praktisch, aber mit Fallen
Die Zahlung über die Mobilfunkrechnung ist die älteste Form von Mobile Payment und die mit den meisten Beschwerden. Sie funktioniert ohne Registrierung, ohne Karte und oft mit einem einzigen Klick, was sie für Abofallen anfällig macht. Wer sich schützen will, richtet beim Anbieter eine Drittanbietersperre ein, die alle Zahlungen an Dritte über die Rechnung blockiert oder auf bestimmte Kategorien begrenzt. Wie das bei Telekom, Vodafone und O2 im Detail funktioniert, erklärt teltarif.de Schritt für Schritt. Für Familien mit Kindern im Haushalt ist die Sperre fast Pflicht, weil Käufe in Spielen sonst unbemerkt auf der Rechnung landen.
Wo Mobile Payment im Alltag hakt
- Terminals ohne NFC: selten geworden, aber auf Wochenmärkten, in Bäckereien und bei kleinen Handwerkern gibt es sie noch.
- Limits ohne PIN: Bei Kartenzahlung gilt oft eine Grenze von 50 Euro, die Wallet umgeht sie, weil das Gerät selbst die Freigabe übernimmt. Nicht jeder Kassierer weiß das.
- Das Prepaid-Guthaben reicht nicht: Wer über die Handyrechnung zahlt, braucht ausreichend Guthaben oder einen Laufzeitvertrag.
- Zahlungen im Ausland: Wallets funktionieren überall, wo Karten funktionieren. Die Handyrechnung dagegen nur beim heimischen Anbieter.
- Rückerstattungen dauern über Wallets oft länger, weil der Händler die Zahlung nur über den Token zuordnen kann.
Spiele, Abos und In-App-Käufe
Der größte Posten bei Handyzahlungen sind nicht Kaffees, sondern digitale Käufe in Apps und Spielen. Der Verband der deutschen Games-Branche game veröffentlicht jährlich Zahlen zum deutschen Markt, und der Anteil der In-App-Käufe am Gesamtumsatz mit Spielen wächst seit Jahren. Das ist für Erwachsene unproblematisch, solange die Übersicht bleibt. Auf iOS hilft die Bildschirmzeit mit Kaufbeschränkungen, auf Android die Familienverwaltung im Play Store. Beide erzwingen ein Passwort vor jedem Kauf, was Abofallen und versehentliche Käufe von Kindern stoppt. Wer selbst den Überblick behalten will, sollte einmal im Monat die Abonnements in den Kontoeinstellungen von App Store oder Play Store durchgehen. Dort stehen alle laufenden Zahlungen mit Betrag und Verlängerungsdatum, und dort lassen sie sich auch kündigen, ohne den Anbieter kontaktieren zu müssen. Bei Zahlungen über die Handyrechnung fehlt diese zentrale Liste, was ein weiterer Grund ist, sie sparsam einzusetzen.
Fazit: Wallet ja, Handyrechnung mit Sperre
Für den Alltag sind Apple Pay und Google Pay die sicherste und bequemste Art zu zahlen, sicherer als die Karte in der Hand. Die Zahlung über die Handyrechnung hat ihren Platz bei Parktickets und kleinen digitalen Käufen, aber nur mit einer eingerichteten Drittanbietersperre. Und für alles, was regelmäßig Geld kostet, ob Spiele-Abo oder Casino-Konto, gilt: Limit setzen, bevor die erste Zahlung läuft. Das Smartphone macht Bezahlen so einfach, dass die Kontrolle nicht mehr von der Technik kommt. Sie muss vom Nutzer kommen.